

Der Begriff „Payment Processor“ wird in der Payment-Branche häufig als Sammelbegriff für unterschiedliche Funktionen und Rollen verwendet. In der Praxis ist es jedoch komplexer. An der Abwicklung von Online-Kartenzahlungen sind mehrere Akteure beteiligt, die jeweils eine bestimmte Aufgabe im Zahlungsprozess übernehmen:
Was bedeutet der Begriff „Payment Processor“ eigentlich?
Der Begriff Payment Processor wird häufig stellvertretend für den gesamten Zahlungsprozess verwendet. Tatsächlich ist ein Payment Processor für die technische Weiterleitung der Transaktionsdaten innerhalb der Zahlungskette verantwortlich. Wird eine Zahlung autorisiert, sorgt er dafür, dass die Transaktionsdaten korrekt zwischen Händler, Kartennetzwerken und Banken übermittelt werden, damit die beteiligten Parteien die Zahlung verarbeiten und abrechnen können.
Die Aufgaben eines Payment Processors im Überblick
- Transaktionsdaten sicher an das Kartennetzwerk und den Issuer übermitteln
- Autorisierungsanfragen und -antworten weiterleiten
- sicherstellen, dass Zahlungsnachrichten korrekt sind und alle beteiligten Parteien erreichen
Reine Payment Processor, die ausschließlich das technische Processing übernehmen, ohne Gelder zu verwalten oder regulierte Zahlungsdienste anzubieten, benötigen in der Regel keine Finanzlizenz. Da sie jedoch Karteninhaberdaten verarbeiten, sollten sie die PCI-DSS-Standards einhalten.
Mehr über die Anforderungen des PCI DSS erfahren Sie hier.
Ist für die Annahme von Zahlungen eine Finanzlizenz erforderlich?
Ein Händler benötigt keine eigene Lizenz als Zahlungsdienstleister, braucht aber Zugang zu einem Merchant Account. Dabei handelt es sich um ein spezielles Konto, über das Unternehmen Kredit- und Debitkartenzahlungen akzeptieren und verarbeiten können. Der Anbieter, der den Merchant Account bereitstellt und führt, muss über eine entsprechende Lizenz verfügen. Autorisierte Transaktionen werden über den Merchant Account abgerechnet, bevor das Geld auf das Bankkonto des Händlers ausgezahlt wird.
Wie erhält ein Händler einen Merchant Account?
Merchant Accounts werden von einem Acquirer bereitgestellt und verwaltet. Als lizenziertes Finanzinstitut ermöglicht der Acquirer Händlern, Kredit- und Debitkartenzahlungen zu akzeptieren.
Der Acquirer wickelt Kartentransaktionen im Auftrag des Händlers ab und sorgt dafür, dass Zahlungen effizient und sicher verarbeitet werden. Nach Abschluss der Transaktionen ist der Acquirer für das Settlement verantwortlich, also die Auszahlung der Gelder an den Händler. Je nach vertraglicher Vereinbarung kann das Settlement täglich, wöchentlich oder monatlich erfolgen. Der Acquirer betreut außerdem die laufende Geschäftsbeziehung mit dem Händler und stellt dabei die Einhaltung der geltenden Anforderungen sicher. Acquirer unterliegen bestimmten Lizenzanforderungen und werden auf nationaler Ebene reguliert. Händler müssen daher mit einem Acquirer zusammenarbeiten, der in den Märkten, in denen sie tätig sind, entsprechend lizenziert oder zugelassen ist.
Processing vs. Acquiring: Warum der Unterschied wichtig ist
Technische Abwicklung
Autorisierungsnachrichten
Capture
Settlement-Dateien
Lizenzierter Zahlungsdienst
Merchant Onboarding
Akzeptanz von Transaktionen
Settlement
Bei Kartenzahlungen können Processing und Acquiring von einem einzigen Unternehmen oder von zwei unterschiedlichen Anbietern übernommen werden. Unabhängig davon, ob beide Funktionen kombiniert oder getrennt erbracht werden, bleiben ihre grundlegenden Aufgaben gleich. Das Processing umfasst die technische Abwicklung und den Austausch von Autorisierungsanfragen und -antworten, während sich das Acquiring auf die Erbringung des Zahlungsdienstes und das Merchant Onboarding konzentriert.
Die Zahlungskette bei Kartenzahlungen im Überblick
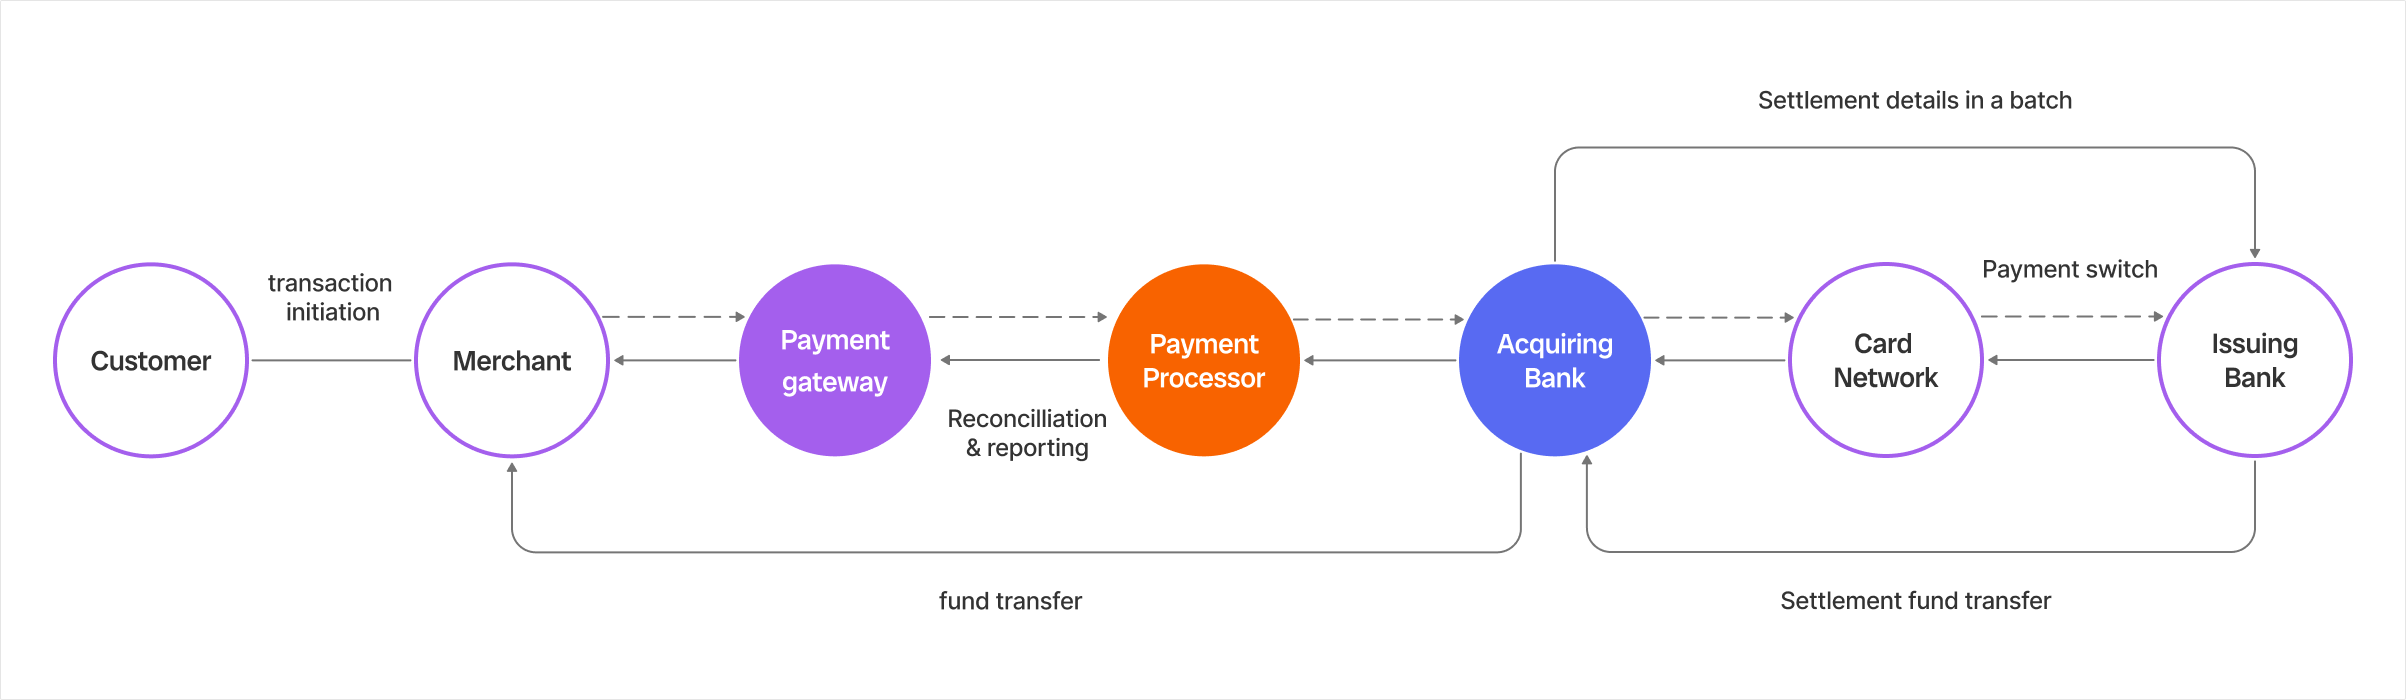
Die Rolle des Händlers (Merchant)
Diese Rolle ist am einfachsten zu beschreiben. Der Händler verkauft die Waren oder Dienstleistungen und trägt damit die gesamte Kundenbeziehung: Er legt Preise, Konditionen und Aktionen fest, wickelt Bestellungen ab, betreut den Kundenservice und bearbeitet Rückerstattungen. Auch was verkauft wird und in welchen Märkten, entscheidet er. Kurz gesagt: Der Händler macht das Geschäft mit dem Kunden und ist sein Ansprechpartner.
Was ist ein Payment Gateway?
Vereinfacht gesagt ist ein Payment Gateway das digitale Gegenstück zum physischen Point of Sale. Es übermittelt Zahlungsinformationen sicher zwischen Kunde, Händler, Acquirer und dessen Processor und ermöglicht damit Kartentransaktionen. Weil Payment Gateways mit sensiblen Daten arbeiten, müssen sie die PCI-DSS-Anforderungen erfüllen und entsprechende Sicherheitsstandards einhalten.
Die Rollen von Card Schemes und Issuern
Card Schemes stellen die Netzwerkinfrastruktur bereit und ermöglichen die Kommunikation zwischen Acquirern und Issuern. Sie sorgen dafür, dass Transaktionen sicher und zuverlässig über das Netzwerk übertragen werden.
Issuer, also die kartenausgebenden Institute, sind in der Regel Banken, die ihren Kunden Kredit- und Debitkarten zur Verfügung stellen. Bei einem Kauf entscheidet der Issuer, ob die Transaktion genehmigt oder abgelehnt wird.
Für diese Entscheidung berücksichtigt der Issuer unter anderem:
- verfügbare Gelder beziehungsweise den verfügbaren Kreditrahmen
- den Status des Kartenkontos
- Betrugs- und Risikoindikatoren
- Sicherheits- und Authentifizierungsanforderungen
Die endgültige Autorisierungsentscheidung liegt in der Regel beim Issuer. Auf Basis dieser Prüfung genehmigt er die Zahlung oder lehnt sie ab und sendet die Antwort über das Card-Scheme-Netzwerk zurück.
Die unterschiedlichen Rollen zu verstehen ist wichtig, denn wer verantwortlich ist, hängt davon ab, wo in der Zahlungskette ein Problem auftritt. Eine abgelehnte Transaktion kann zum Beispiel an den eigenen Prüfungen des Händlers liegen, an Checks des Processors oder Acquirers oder an der Autorisierungsentscheidung des Issuers.
Wer ist verantwortlich, wenn etwas schiefläuft?
Der Kunde bezahlt, aber das Produkt kommt nicht an.
Der Händler ist für Verkauf, Lieferung und Qualität des Produkts verantwortlich. Kommt das Produkt nicht an, liegt die Verantwortung beim Händler.
Ein Kunde gibt seine Kartendaten korrekt ein, aber die Zahlung wird abgelehnt.
Eine abgelehnte Transaktion ist häufig auf die Entscheidung des Issuers zurückzuführen. Zuvor durchläuft die Transaktion verschiedene Prüfungen. Die endgültige Entscheidung trifft jedoch in der Regel der Issuer.
Ein Kunde bezahlt, aber das Geld kommt nicht beim Händler an.
Der Acquirer ist für das Settlement und die Auszahlung an den Händler verantwortlich.
Ein Kunde möchte eine Rückerstattung
In den meisten Fällen entscheidet der Händler über die Rückerstattung und veranlasst sie.
Die Zahlung wird nicht verarbeitet.
Dabei handelt es sich in der Regel um ein Processing-Problem bei der Weiterleitung der Transaktion durch das Netzwerk.
Was lässt sich daraus mitnehmen?
Der Begriff „Payment Processor“ wird häufig als Kurzform für die gesamte Zahlungsabwicklung verwendet. Tatsächlich arbeiten Händler, Gateways, Processor, Acquirer, Issuer und Card Schemes zusammen, damit Kartenzahlungen abgewickelt werden können. Wie Kartenzahlungen im Detail funktionieren und welche Akteure daran beteiligt sind, zeigt unser Guide zu Kartenzahlungen in der EU. Beim nächsten Klick auf „Jetzt bezahlen“ wird deutlich: Im Hintergrund passiert mehr, als auf den ersten Blick sichtbar ist.
Welche Rolle übernimmt DIMOCO in der Zahlungskette?
DIMOCO verbindet Gateway, Processing und Acquiring über eine einzige Integration. Händler erhalten damit ein einfacheres Payment-Setup und einen klaren Überblick über den gesamten Transaktionszyklus.
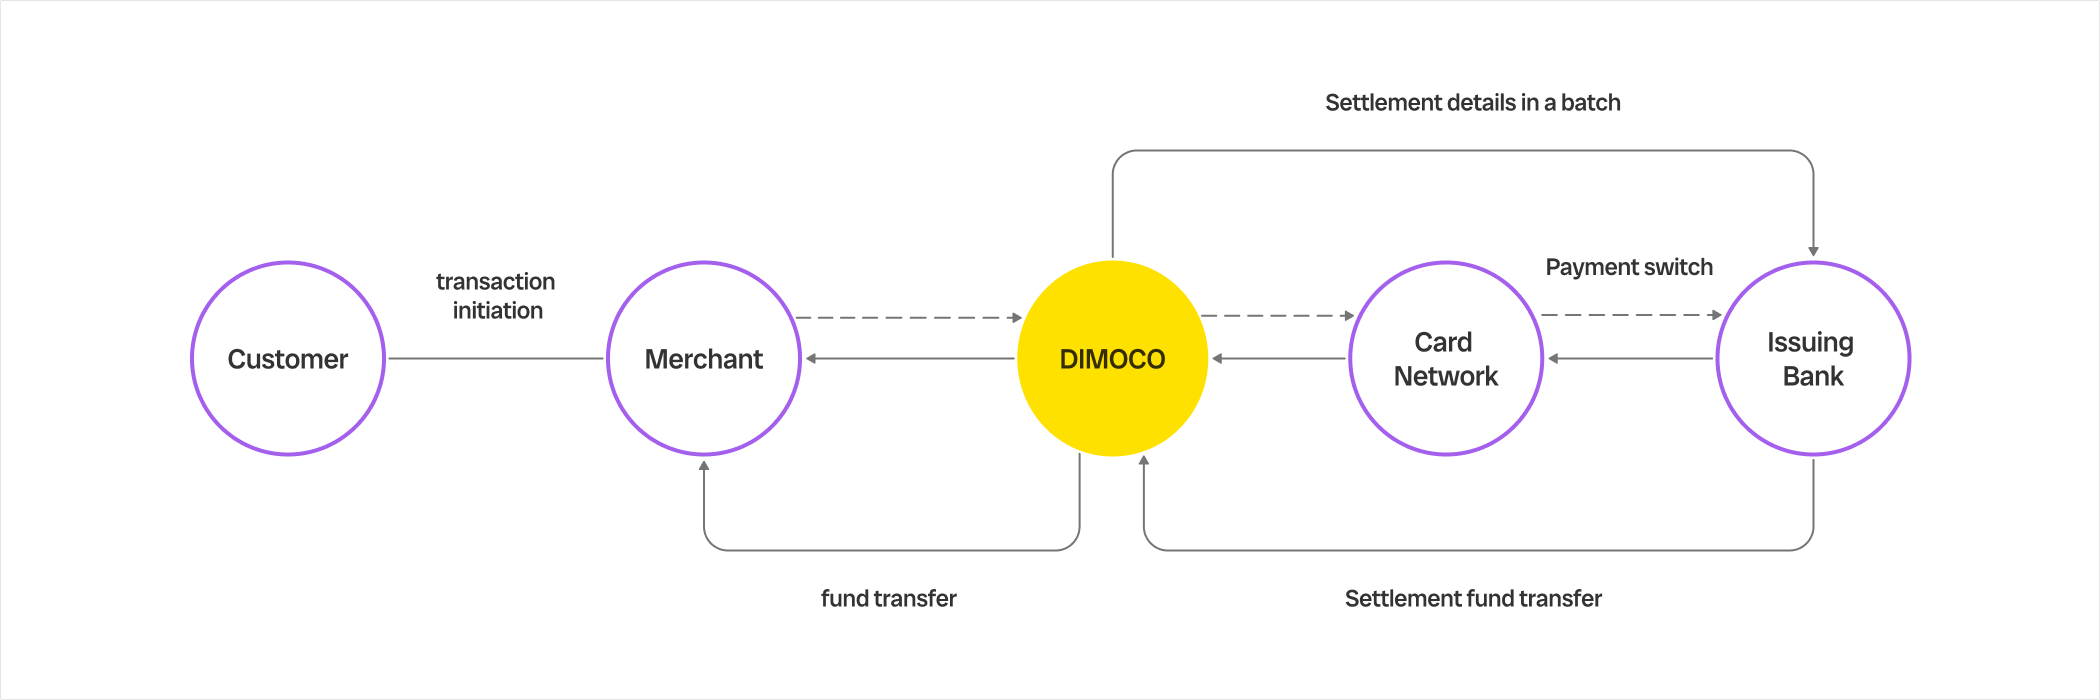
DIMOCO ist ein von der österreichischen Finanzmarktaufsicht (FMA) lizenziertes Zahlungsinstitut, PCI-DSS-zertifiziert sowie Principal Member von Mastercard und Visa. Damit erfüllt DIMOCO hohe regulatorische und sicherheitstechnische Anforderungen und bietet Händlern eine sichere und zuverlässige Akzeptanz von Online-Kartenzahlungen. Weitere Informationen zu den Card-Processing-Lösungen von DIMOCO finden Sie hier.