

In der Europäischen Union (EU) profitieren Unternehmen von einem gemeinsamen Binnenmarkt. Auch für den Zahlungsverkehr gibt es mit der Zahlungsdiensterichtlinie PSD2 einen gemeinsamen regulatorischen Rahmen. Die Strong Customer Authentication (SCA) hat zudem die Authentifizierung von Online-Zahlungen im gesamten Europäischen Wirtschaftsraum (EWR) vereinheitlicht. Für Händler, die in weitere EU-Märkte expandieren, gelten damit weitgehend einheitliche regulatorische Rahmenbedingungen.
In der Praxis ist Europa jedoch noch weit von einem einheitlichen Payment-Markt entfernt. Ein Checkout, der in Amsterdam gut funktioniert, kann in Bratislava deutlich schlechter abschneiden. Kunden in Belgien erwarten oft andere Zahlungsmethoden als Kunden in Deutschland. Und selbst bei gleichem Produkt, Preis und gleicher Customer Journey können die Autorisierungsraten je nach Markt deutlich variieren.
Hier zeigen sich die Unterschiede im europäischen Payment-Markt: Zahlungspräferenzen, Bankensysteme und das Verhalten der Issuer unterscheiden sich je nach Land und beeinflussen trotz des gemeinsamen regulatorischen Rahmens die Payment-Performance.
Die regulatorische Grundlage im EWR
PSD2 schafft einen gemeinsamen regulatorischen Rahmen mit einheitlichen Standards für Sicherheit, Verbraucherschutz und den Zugang zu Zahlungskonten. Händler müssen sich dadurch nicht in jedem neuen Markt auf völlig andere regulatorische Anforderungen einstellen.
Ein zentraler Bestandteil ist die Strong Customer Authentication (SCA). Viele vom Kunden ausgelöste elektronische Zahlungen müssen mit mindestens zwei voneinander unabhängigen Faktoren authentifiziert werden.
Wie SCA umgesetzt wird, hängt von der Zahlungsmethode ab. Bei Kartenzahlungen erfolgt die Authentifizierung in der Regel über 3D Secure 2 (3DS2). Dabei bewertet der Issuer, also die Bank oder das Institut, das die Karte ausgegeben hat, das Risiko der Transaktion. Je nach Ergebnis kann die Zahlung ohne zusätzliche Verifizierung durch den Kunden authentifiziert werden oder eine weitere Bestätigung erforderlich sein. Mehr dazu im Beitrag über Card Processing in der EU.
Andere Zahlungsmethoden nutzen andere Verfahren. Account-to-Account-Zahlungen bestätigen Kunden beispielsweise direkt in ihrer Banking-Umgebung. Digitale Wallets wie Apple Pay und Google Pay kombinieren üblicherweise ein registriertes Gerät mit einem weiteren Faktor wie Fingerabdruck oder Gesichtserkennung.
Bei der Authentifizierung gilt es, Sicherheit und Customer Experience in Einklang zu bringen. Zu viele zusätzliche Abfragen können zu mehr Checkout-Abbrüchen führen. Wird SCA dagegen nicht angewendet, obwohl sie erforderlich ist, können Transaktionen abgelehnt werden oder nicht den regulatorischen Anforderungen entsprechen.
Der regulatorische Rahmen ist europaweit weitgehend einheitlich. Zahlungsgewohnheiten, Bankensysteme und das Verhalten der Issuer unterscheiden sich jedoch weiterhin von Markt zu Markt. Weitere Informationen zur Akzeptanz von Kartenzahlungen in der EU finden Sie hier.
Zahlungspräferenzen unterscheiden sich von Markt zu Markt
Welche Zahlungsmethode Kunden bevorzugen, hängt stark von lokalen Bankensystemen, Gewohnheiten und Vertrauen ab. In Belgien ist Bancontact fest im heimischen Bankenumfeld verankert. In Polen ist BLIK weit verbreitet, während in Deutschland PayPal stark etabliert ist.
Diese Präferenzen werden stark davon geprägt, was Kunden kennen und wem sie vertrauen. Vertraute Banken, Zahlungsanbieter und Services prägen die Zahlungsgewohnheiten in jedem Markt. Was in einem Land selbstverständlich ist, kann im nächsten ungewohnt oder umständlich wirken.
Lokale Zahlungsmethoden ohne zusätzliche Komplexität anbieten
Lokale Zahlungsmethoden anzubieten bedeutet nicht, für jedes Land eine eigene Payment-Infrastruktur aufzubauen. Moderne Payment Provider ermöglichen über eine einzige API den Zugang zu verschiedenen lokalen und alternativen Zahlungsmethoden. So können Unternehmen ihren Payment-Mix an die jeweiligen Märkte anpassen.
Open Banking: mehr Einheitlichkeit, lokale Unterschiede bleiben
Open banking bringt Account-to-Account-Zahlungen in Europa weiter voran. Kunden autorisieren Zahlungen direkt über ihr Bankkonto. Das kann Zahlungen europaweit einheitlicher machen und baut auf dem Vertrauen auf, das Kunden bereits in ihre Bank haben.
In der Praxis bleibt der Markt jedoch fragmentiert. Die Anbindung europäischer Banken ist weiterhin komplex, da sich APIs, technische Voraussetzungen und User Experience je nach Bank unterscheiden. PSD2 schafft zwar die regulatorische Grundlage, Infrastruktur und Akzeptanz sind aber noch nicht in allen Märkten gleich weit entwickelt.
Für Händler bietet Open Banking großes Potenzial, lokales Payment-Know-how bleibt jedoch wichtig.Open Banking kann einige dieser Unterschiede mit der Zeit verringern. Aktuell müssen Händler aber weiterhin berücksichtigen, wie ihre Kunden in den jeweiligen Märkten bevorzugt bezahlen.
Unterschiede bestehen auch hinter dem Checkout
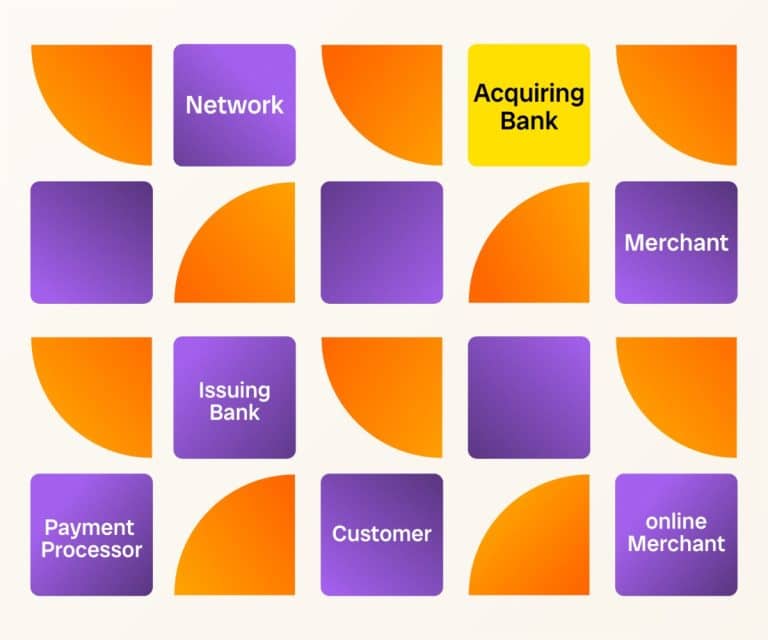
Auch nach dem Klick auf „Bezahlen“ bleiben die Unterschiede zwischen den Märkten bestehen. Transaktionen laufen über Zahlungsnetzwerke, Banken und Payment Provider, die je nach Markt unterschiedlich aufgestellt sind. Lokale Bankbeziehungen, das Verhalten der Issuer und die jeweilige Payment-Infrastruktur können beeinflussen, ob eine Transaktion erfolgreich autorisiert wird.
Kartenzahlungen sind dafür ein gutes Beispiel. Eine wichtige und oft unterschätzte Kennzahl ist die Autorisierungsrate, also der Anteil der Zahlungsversuche, die vom Issuer genehmigt werden. Händler konzentrieren sich häufig auf die Checkout-Conversion. Doch auch abgelehnte Transaktionen bedeuten verlorenen Umsatz. Durch eine gezielte Optimierung der Payment-Performance lässt sich ein Teil davon zurückgewinnen.
Auch das Acquiring kann dabei eine wichtige Rolle spielen. Ein Acquiring-Setup, das zu den Zielmärkten eines Händlers passt, kann sich positiv auf die Autorisierung durch lokale Issuer auswirken. Die endgültige Entscheidung trifft immer die kartenausgebende Bank (Issuer). Das Acquiring-Setup und die Marktkenntnis des Payment Providers können jedoch dazu beitragen, vermeidbare Declines zu reduzieren.
Schon ein Anstieg der Autorisierungsrate um ein bis zwei Prozentpunkte kann für Händler mit hohem Transaktionsvolumen erhebliche zusätzliche Umsätze bedeuten. Dadurch werden Transaktionen abgeschlossen, die sonst abgelehnt worden wären, obwohl sich der Kunde bereits für den Kauf entschieden hatte.
Auch die Authentifizierungsstrategie spielt eine Rolle. 3DS2 gezielt einsetzt, zulässige Ausnahmen nutzt und unnötige Abfragen vermeidet, kann die Anforderungen der PSD2 erfüllen und zugleich Reibung für legitime Kunden reduzieren.
Einen Payment Provider wählen, der Europa versteht
Payment-Performance hängt nicht allein von den angebotenen Zahlungsmethoden ab. Entscheidend ist auch, wie Zahlungen in den einzelnen Märkten verarbeitet, authentifiziert und autorisiert werden.
Bei der Wahl eines Payment Providers sollten Händler prüfen, wie lokale Zahlungsmethoden unterstützt werden und wie der Provider das Acquiring in den verschiedenen europäischen Märkten handhabt. Wichtig ist auch, wie der Provider mit SCA und 3DS2 umgeht und Händler dabei unterstützt, ihre Autorisierungsraten langfristig zu optimieren.
Ebenso wichtig ist die Unterstützung, wenn etwas nicht funktioniert. Große Unternehmen haben dafür oft eigene Payment-Spezialisten. Wachsende Händler müssen Dashboards und Dokumentation dagegen häufig selbst interpretieren. Praktische Unterstützung kann hier genauso wertvoll sein wie die Payment-Technologie selbst.
Payment-Performance in europäischen Märkten optimieren
Europas Payment-Landschaft ist regulatorisch einheitlicher geworden, lokale Unterschiede bleiben jedoch bestehen. Unternehmen, die ihr Payment-Setup darauf abstimmen, können bei ihrer Expansion in Europa mehr Kaufabschlüsse erzielen und mehr Umsatz zurückgewinnen.
DIMOCO unterstützt Händler dabei mit dem gesamten Payment-Stack, einschließlich europäischem Card Acquiring, Zugang zu lokalen Zahlungsmethoden und persönlichem Account Management. Als von der österreichischen Finanzmarktaufsicht (FMA) lizenziertes Zahlungsinstitut hilft DIMOCO Unternehmen, ihre Payment-Performance bei der Expansion in Europa zu optimieren.