


Online-Zahlungen, die Ihre Conversion steigern
Kartenzahlungen direkt vom Acquirer, lokale Zahlungsmethoden und Open Banking, für jeden Markt, in dem Sie verkaufen.
FMA-reguliertes Zahlungsinstitut
Principal Member von Visa und Mastercard
PCI DSS Level 1 zertifiziert
25+ Jahre in Payments
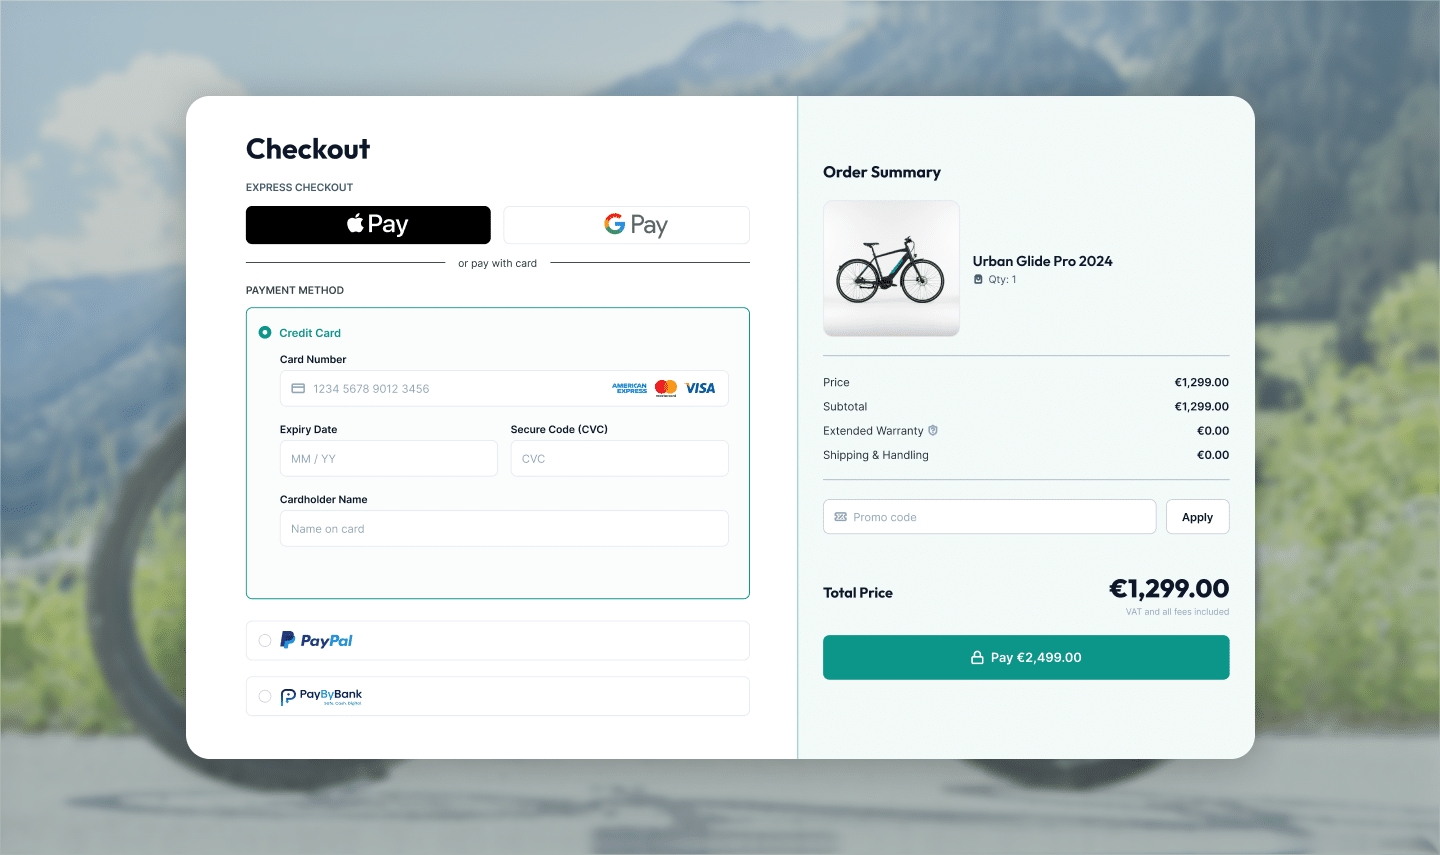
Was das richtige Setup für Ihren Shop bedeutet
Mehr Käufe je Besucher
Karten, APMs und Open Banking von einem Anbieter. Käufer zahlen so, wie sie es erwarten, in jedem Markt.
Ihre Abo-Kunden zahlen weiter
Wiederkehrende Umsätze laufen weiter, auch wenn Karten ablaufen oder ersetzt werden. Account Updater und Network Tokens aktualisieren die Daten im Hintergrund.
International skalieren
Neue Märkte erwarten andere Zahlungsmethoden und oft eine andere Währung. Sie schalten sie zu, ohne das Setup zu wechseln.
Geringer PCI-Aufwand
Kartennummer und CVV werden in gehosteten Feldern von DIMOCO erfasst und landen nie in Ihrem Shop.
Unsere Kunden
Weniger Kaufabbrüche beim Bezahlen
Geben Sie Käufern die Zahlungsmethoden, nach denen sie ohnehin greifen, dann erledigt sich der Checkout fast von selbst. Je weniger Hürden zwischen Warenkorb und Bestätigung liegen, desto mehr Käufe gehen durch.
Lokale Zahlungsmethoden:
Je Markt einzeln zuschaltbar, passend zu dem, was Ihre Käufer dort gewohnt sind.
Lokale Währung:
In der Währung des Käufers auszeichnen und abbuchen, damit Cross-Border-Käufer nicht abbrechen.
Gespeicherte Zahlungsdaten:
Geräte- und kanalübergreifend erfasst, damit aus wiederkehrenden Besuchern Stammkunden werden.
Risikobasiertes 3D Secure:
Echte Käufer kommen ohne zusätzliche Abfrage durch.
Automatische Wiederholversuche:
Eine abgelehnte Zahlung ist noch kein verlorener Kauf, bei einem vorübergehenden Problem läuft automatisch ein zweiter Versuch.
Checkout in Ihrem Design:
Zahlungen einbinden, ohne das Design Ihres Shops zu verlassen.
Warum es im E-Commerce auf einen direkten Acquirer ankommt
Viele Anbieter reichen Kartenzahlungen an einen Acquirer im Hintergrund weiter. DIMOCO ist selbst ein direkter Acquirer von Visa und Mastercard: Wir verarbeiten, autorisieren und rechnen unter eigenen Lizenzen ab. Für einen Onlineshop ändert das drei Dinge.
Flexible und transparente Preismodelle.
IC++ zeigt jede Gebühr einzeln auf, Blended fasst sie zu einer Zahl zusammen. Sie wählen, was zu Ihrem Volumen und Ihren Anforderungen passt.
Antworten kommen direkt vom Acquirer.
Ablehnungen und Autorisierungsantworten kommen direkt vom Acquirer. Sie sehen, was Käufer im Checkout tatsächlich erleben, und können darauf reagieren.
Wiederkehrende Zahlungen laufen weiter.
Karten laufen ab, werden neu ausgegeben oder nach Verlust oder Diebstahl ersetzt. Als direkter Acquirer greifen die folgenden Funktionen automatisch:
- Account Updater and Network Tokens keep card credentials current, so recurring payments keep running when cards change
- Account Updater und Network Tokens halten die Kartendaten aktuell, damit wiederkehrende Zahlungen weiterlaufen, wenn sich eine Karte ändert
Card-on-File für händlerinitiierte und käuferinitiierte wiederkehrende Transaktionen.
Die richtige Zahlungsmethode für E-Commerce
Karten
Sie akzeptieren Visa und Mastercard über das Direct Acquiring von DIMOCO. American Express läuft über dieselbe technische Integration, sofern Sie einen eigenen Akzeptanzvertrag mit American Express haben. Mehr über unsere Card-Processing-Services.
Open Banking und Pay by Bank
Direkte Account-to-Account-Zahlungen im Checkout für Einmalkäufe und höhere Warenkorbwerte. Onboarding und KYC übernimmt DIMOCO selbst. Keine Chargebacks, Auszahlung nahezu in Echtzeit und Zugang zu tausenden Banken in Österreich und Deutschland.
Lokale Zahlungsmethoden
Die alternativen Zahlungsmethoden, die in Europa einen Unterschied in Ihrer Conversion machen.
Österreich: EPS
Belgien: Bancontact
Polen: BLIK, P24, PayU
Italien: MyBank
Portugal: Multibanco
Digitale Wallets
Sie bieten Apple Pay, Google Pay und PayPal für einen schnelleren Checkout. Kunden nutzen die in deren Wallets gespeicherten Zahlungsdaten und müssen weniger selbst eintippen.
Warum Händler DIMOCO wählen
Jeder Onlineshop ist anders. Deshalb wird das Payment-Setup auf Ihr Geschäftsmodell, Ihre Zielmärkte und Ihre Wachstumspläne zugeschnitten.
Payment-Strategie und Setup für Ihre Märkte
Onboarding und KYC direkt bei DIMOCO
Ein Vertrag für mehrere ZahlungsmethodenOne contract across multiple payment methods
Langfristiger Payment-Partner für nachhaltiges Wachstum
Als größter Padel-Anbieter in Wien wickeln wir täglich eine große Anzahl an Buchungen an mehreren Standorten ab. Eine zuverlässige und reibungslose Zahlungslösung ist entscheidend, um den Spielern durchgehend ein erstklassiges Erlebnis zu bieten. Mit DIMOCO haben wir eine Lösung gefunden, die unsere Prozesse optimal unterstützt und zugleich die Basis für unser weiteres Wachstum bildet.
Simon Sladek, Operations Manager at Padeldome
Für Entwickler: Payment-Gateway-API und Integration
Plugins
Shopify für Kartenzahlungen und die meisten APMs, WooCommerce für Open Banking. Installieren, Zugangsdaten konfigurieren, Zahlungen sofort annehmen.
Full-Page-Redirect
Käufer auf eine gehostete Zahlungsseite leiten, der schnellste Weg mit dem geringsten Entwicklungsaufwand.
Hosted Payment Form
Die Felder von DIMOCO werden als iFrame in Ihren eigenen Checkout einbetten.
Payment.js
Kartenzahlungen in Ihren Checkout integrieren, während Kartennummer und CVV sicher in gehosteten iFrames erfasst werden. PCI DSS SAQ-A.
Server-to-Server
Den gesamten Transaktionsablauf aus Ihrem Backend steuern, inklusive Gebühren, Vorautorisierungen, Captures, Storni und Rückerstattungen.
Ein Partner für jeden Markt, in dem Sie verkaufen
Sagen Sie uns, wie und wo Sie verkaufen. Wir zeigen Ihnen die passende Payment-Strategie und was es braucht, um live zu gehen.
Zahlungsmanagement und operativer Betrieb
Welche Zahlungsmethoden sollte mein Onlineshop anbieten?
Kartenzahlungen werden für den Großteil der Transaktionen genutzt, alternative Zahlungsmethoden (APMs) für Käufer in Märkten, in denen lokale Zahlungsmethoden erwartet werden, und Open Banking für höherwertige oder kontobasierte Käufe. Die genaue Kombination hängt von den Zielmärkten des jeweiligen Geschäfts ab.
Was ist ein direkter Acquirer?
Ein direkter Acquirer pflegt die Geschäftsbeziehungen zu den Kartenorganisationen (Visa, Mastercard) selbst. Die Preisgestaltung wird auf Acquirer-Ebene festgelegt, und die Autorisierungsrückmeldung erfolgt direkt von diesem.
Unterstützt DIMOCO wiederkehrende Zahlungen und Abos?
Ja. Card-on-File deckt sowohl vom Händler als auch vom Käufer initiierte wiederkehrende Transaktionen ab, und Account Updater und Network Tokens halten die Kartendaten aktuell, wenn Karten ablaufen oder neu ausgestellt werden, sodass wiederkehrende Zahlungen auch bei einem Kartenwechsel weiterhin ausgeführt werden.
Was ist mit Shops mit höheren Warenkorbwerten?
Bei größeren Bestellungen bevorzugen manche Käufer die direkte Zahlung per Banküberweisung. Open Banking ermöglicht dies neben Kartenzahlungen und lokalen Zahlungsmethoden.
Funktioniert das auch für Händler, die über die EU hinaus verkaufen?
Ja. Endkunden können fast überall auf der Welt per Karte bezahlen. Europäische Online-Shops, die innerhalb des EWR und in Märkte außerhalb des EWR verkaufen, können dieselbe Konfiguration nutzen, wobei die Zahlungsmethoden für jeden Zielmarkt einzeln aktiviert werden.
Mit welchen Onlineshops arbeitet DIMOCO?
Mit Onlineshops und Retailern über viele Kategorien, von Mode und Elektronik über digitale Güter und Subscription Commerce bis zu Business-to-Business-E-Commerce (B2B).
Was ist PCI DSS und warum ist das für meinen Shop relevant?What is PCI DSS and why does it matter for my shop?
PCI DSS (Payment Card Industry Data Security Standard) ist der Sicherheitsstandard, den jedes Unternehmen erfüllen muss, das Kartenzahlungen annimmt. Wie groß der Aufwand ist, hängt davon ab, ob der Shop Kartendaten im eigenen System verarbeitet, überträgt oder speichert. Ein Shop, der Kartennummern speichert, trägt den vollen Umfang, mit Audits und umfangreichen Anforderungen. Ein Shop, der Kartendaten nie direkt berührt, hat einen deutlich kleineren Umfang und eine geringere Selbstauskunft. Genau darauf sind die Integrationsmodelle von DIMOCO ausgelegt: Kartendaten bleiben (zum Beispiel via iFrames) außerhalb der Shop-Systeme, und der Shop bleibt im kleinstmöglichen Scope.
Wie kann mein Shop den PCI-Scope verkleinern?
Indem Kartendaten aus den eigenen Systemen herausbleiben. Bei den Integrationsmodellen von DIMOCO werden Kartennummer und CVV in gehosteten iFrames oder auf einer gehosteten Zahlungsseite eingegeben. Für wiederkehrende Zahlungen werden Karten tokenisiert: Der Shop arbeitet mit Tokens statt mit Kartennummern und kann gespeicherte Karten und Abos anbieten, ohne selbst Kartendaten zu speichern.
Wie wird 3D Secure gehandhabt?
3D Secure läuft dort, wo Scheme-Regeln und regulatorische Vorgaben es verlangen. Der Ablauf richtet sich nach Methode und Markt.
Wie funktioniert die Integration für eine Shop-Plattform?
Es stehen mehrere Integrationsmodelle bereit: von gehosteten Zahlungsseiten, die Kartendaten aus der Shop-Umgebung heraushalten, über eine JavaScript-Integration, mit der der Shop sein eigenes Checkout-Design behält, bis zu Full-Page-Redirect und Server-to-Server-Aufrufen.
Welche Währungen kann mein Shop annehmen?
Die Auszahlung erfolgt in EUR, USD, GBP, CHF und DKK.